


W dzisiejszym świecie, gdzie płatności bezgotówkowe stały się normą, a aplikacje bankowe pozwalają zarządzać finansami jednym kliknięciem, gotówka wydaje się reliktem przeszłości. Ale czy na pewno? Coraz więcej banków rekomenduje trzymanie fizycznych pieniędzy w domu, a przykłady realnych awarii systemów i rosnące zagrożenia cyberatakami pokazują, że to nie fanaberia, lecz rozsądna strategia. Ponadto, środki na koncie bankowym nie są naszą własnością – to jedynie zobowiązanie banku do wypłaty pieniędzy, których często nie ma w rezerwach w pełnej kwocie odpowiadającej depozytom klientów.
W tym artykule przyjrzymy się, dlaczego warto mieć “żelazną rezerwę” w portfelu lub szufladzie, opierając się na aktualnych rekomendacjach i przykładach z Europy, w tym Polski. Dodam też kilka moich przemyśleń na temat, dlaczego gotówka to nie tylko bezpieczeństwo, ale też element finansowej niezależności.
Jeszcze niedawno banki zachęcały do całkowitej digitalizacji płatności, inwestując miliony w kampanie promujące karty i aplikacje. Dziś jednak sytuacja się zmienia. Europejskie banki centralne, takie jak holenderski De Nederlandsche Bank czy szwedzki Riksbank, otwarcie apelują do klientów, by wypłacali gotówkę z bankomatów i trzymali ją w domu. W komunikatach podkreślają ryzyko przerw w funkcjonowaniu systemów bankowych spowodowanych cyberatakami lub awariami infrastruktury.
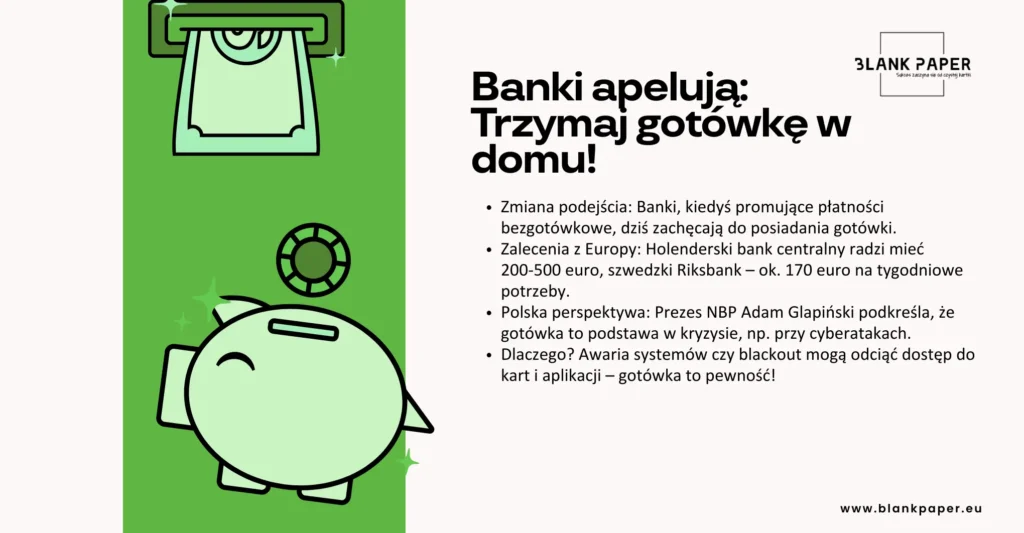
Na przykład, holenderski bank centralny zaleca posiadanie 200-500 euro w gotówce, co ma pokryć tygodniowe wydatki na podstawowe potrzeby. Podobnie szwedzki Riksbank rekomenduje około 170 euro. Te kwoty nie są przypadkowe – to szacunkowa wartość na przetrwanie w sytuacji, gdy karty i aplikacje staną się bezużyteczne.
W Polsce, choć nie ma jeszcze oficjalnych, odgórnych zaleceń od banków komercyjnych, głos zabrał prezes NBP Adam Glapiński. W ubiegłym roku podkreślał, że Polska jako kraj frontowy powinna być przygotowana na ataki cybernetyczne, a gotówka jest niezastąpiona w kryzysie. Po wybuchu wojny na Ukrainie przed bankomatami ustawiały się kolejki, co pokazuje, jak szybko ludzie przypominają sobie o wartości fizycznych pieniędzy.
Praktyka dowodzi, że scenariusze awaryjne zdarzają się częściej, niż mogłoby się wydawać, a ich skutki potrafią sparaliżować codzienne życie. W lipcu 2025 roku Czechy zmierzyły się z potężną awarią elektroenergetyczną – brak prądu wyłączył bankomaty, zatrzymał tramwaje, metro i pociągi, a ludzie utknęli w windach. Podobny kryzys miał miejsce w kwietniu 2025 roku w Hiszpanii, Portugalii, części Francji i Belgii, gdzie w ciągu kilku sekund z systemu zniknęło 15 GW mocy, paraliżując lotniska, dostęp do internetu i sieci komórkowej. Sklepy były oblężone, ale tylko ci z gotówką w kieszeni mogli zrobić zakupy, bo płatności kartą były niemożliwe. Z kolei w 2022 roku cyberatak na estońską infrastrukturę bankową na 48 godzin odciął mieszkańców od ich środków, uniemożliwiając jakiekolwiek transakcje elektroniczne.
Nie są to odosobnione przypadki. W 2017 roku, po huraganie Maria, Portoryko pogrążyło się w chaosie z powodu masowych przerw w dostawie prądu – bankomaty stały bezużyteczne, a mieszkańcy, pozbawieni dostępu do gotówki, stali w długich kolejkach do nielicznych otwartych placówek bankowych, walcząc o podstawowe środki do życia. W Wenezueli w 2019 roku ogólnokrajowy blackout trwający kilka dni wyłączył nie tylko systemy energetyczne, ale też całą infrastrukturę finansową, uniemożliwiając wypłaty z ATM-ów i transakcje elektroniczne, co doprowadziło do paniki i braku możliwości zakupu żywności.
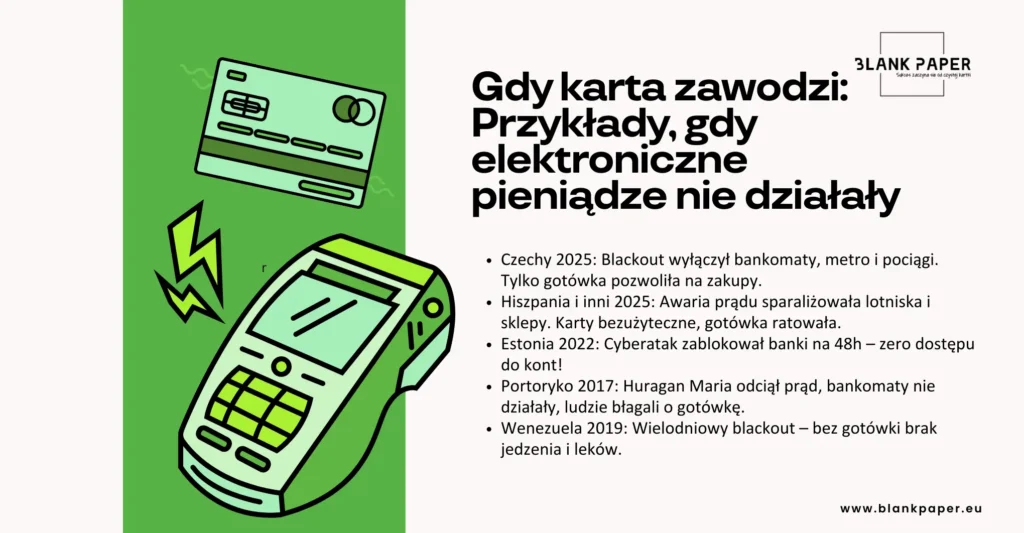
W Indiach w 2012 roku doszło do największego w historii blackoutu, który objął ponad 600 milionów ludzi – awaria sieci energetycznej spowodowała, że bankomaty i systemy płatnicze przestały działać na ogromnym obszarze, a ludzie musieli polegać na tym, co mieli przy sobie w gotówce. Podobnie w 2003 roku blackout w północno-wschodnich Stanach Zjednoczonych i Kanadzie, w tym w Nowym Jorku, wyłączył prąd na kilkadziesiąt godzin, blokując dostęp do bankomatów i kart płatniczych, co sparaliżowało handel i transport. Do tego dochodzą cyberzagrożenia, jak atak na ukraińskie banki w 2022 roku podczas konfliktu z Rosją, gdzie hakerzy zablokowali systemy na wiele godzin, odcinając miliony od ich oszczędności.
Te incydenty podkreślają delikatność naszej zależności od technologii cyfrowej. Gdy prąd znika lub cyberprzestępcy uderzają, jedynym ratunkiem okazuje się fizyczna waluta, pozwalająca na nabycie niezbędnych rzeczy, takich jak produkty spożywcze, medykamenty czy benzyna. Osoby z chronicznymi schorzeniami, wymagające stałych zakupów leków, znajdują się w szczególnie trudnej sytuacji – bez szybkiego dostępu do funduszy ich życie może być realnie zagrożone.
Wielu z nas zakłada, że środki zgromadzone na koncie bankowym są naszą własnością, bezpiecznie przechowywaną przez bank. Nic bardziej mylnego. Pieniądze zdeponowane w banku stają się jego własnością, a klient otrzymuje w zamian jedynie zobowiązanie banku do wypłaty tych środków na żądanie. To oznacza, że bank może dysponować Twoimi pieniędzmi, inwestując je lub pożyczając, a w przypadku problemów, takich jak awaria systemu czy upadłość banku, dostęp do “Twoich” środków może być utrudniony lub wręcz niemożliwy.
Zasada ta wynika z obowiązujących przepisów. Zgodnie z art. 725 Kodeksu cywilnego (ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny, Dz.U. 1964 nr 16 poz. 93 z późn. zm.):
„Przez umowę rachunku bankowego bank zobowiązuje się względem posiadacza rachunku, na czas oznaczony lub nieoznaczony, do przechowywania jego środków pieniężnych oraz, jeżeli umowa tak stanowi, do przeprowadzania na jego zlecenie rozliczeń pieniężnych.”
Oznacza to, że bank nie przechowuje Twoich pieniędzy w fizycznej formie, lecz zarządza nimi, a Ty masz jedynie prawo żądania ich wypłaty.
Co więcej, banki nie trzymają w rezerwach pełnej kwoty zdeponowanych środków. System rezerw cząstkowych pozwala im przechowywać jedynie ułamek depozytów w gotówce. Reszta jest inwestowana lub krąży w gospodarce. W sytuacji kryzysowej, takiej jak masowe wypłaty czy cyberatak, bank może nie być w stanie natychmiast zrealizować wszystkich żądań klientów. Dlatego trzymanie pewnej kwoty w gotówce w domu staje się nie tylko przezornością, ale koniecznością, by zabezpieczyć się przed ryzykiem utraty dostępu do własnych środków.
W sytuacji, gdy bank znajdzie się na skraju upadłości, polskie prawo przewiduje mechanizm bail-in, który pozwala na “zajęcie” części oszczędności klientów w celu ratowania instytucji. Zgodnie z ustawą z dnia 10 czerwca 2016 r. o Bankowym Funduszu Gwarancyjnym, systemie gwarantowania depozytów oraz przymusowej restrukturyzacji (Dz.U. 2016 poz. 996), Bankowy Fundusz Gwarancyjny (BFG) może – w ramach przymusowej restrukturyzacji – umorzyć lub skonwertować zobowiązania banku, w tym depozyty powyżej 100 tys. euro (ok. 430 tys. zł), na akcje lub inne instrumenty kapitałowe.
Art. 201 tej ustawy upoważnia BFG do “umorzenia niektórych zobowiązań zagrożonej instytucji w celu pokrycia jej strat lub zamiany ich na akcje, tak aby odbudować jej kapitały i umożliwić dalszą działalność (tzw. bail-in)”.
Art. 201. [Cele umorzenia lub konwersji zobowiązań]
- Fundusz może, bez zgody właścicieli oraz wierzycieli podmiotu w restrukturyzacji, dokonać:
- umorzenia lub konwersji zobowiązań w celu dokapitalizowania podmiotu w restrukturyzacji;
- umorzenia lub konwersji zobowiązań przenoszonych do instytucji pomostowej w celu wyposażenia jej w fundusze własne;
- umorzenia lub konwersji zobowiązań przenoszonych w ramach instrumentu wydzielenia praw majątkowych;
- umorzenia lub konwersji zobowiązań w ramach instrumentu przejęcia przedsiębiorstwa.
- Umorzenie lub konwersja zobowiązań w celu dokapitalizowania podmiotu w restrukturyzacji jest dopuszczalna, w przypadku gdy w jej wyniku podmiot w restrukturyzacji spełni określone odrębnymi przepisami warunki prowadzenia działalności oraz istnieją uzasadnione przesłanki, że w wyniku restrukturyzacji, o której mowa w art. 214, osiągnie długoterminową stabilność finansową.
- Dokonanie przez Fundusz umorzenia lub konwersji zobowiązań, o których mowa w ust. 1, może prowadzić do zmiany formy prawnej podmiotu w restrukturyzacji.
Oznacza to, że Twoje oszczędności powyżej gwarantowanego limitu nie pozostaną nietknięte – zamiast gotówki, możesz otrzymać udziały w banku, których wartość w kryzysie może spaść do zera. Depozyty do 100 tys. euro są chronione gwarancją BFG, ale nadwyżki stają się narzędziem ratunkowym, co podkreśla kruchość cyfrowych oszczędności i konieczność dywersyfikacji, np. poprzez trzymanie części środków w gotówce poza systemem bankowym.
Decyzja o tym, ile gotówki trzymać w domu, zależy od indywidualnych potrzeb. Warto przygotować się na co najmniej dwa tygodnie bez dostępu do cyfrowych środków, a najlepiej na cały miesiąc. W Polsce szacuje się, że na podstawowe potrzeby, takie jak żywność, leki czy transport, jedna osoba potrzebuje od 500 do 1000 zł na tydzień. Dla singla rezerwa na dwa tygodnie to zatem 1000-2000 zł, a na miesiąc – od 2000 do 4000 zł. Rodziny z dziećmi powinny zaplanować więcej, nawet 6000-8000 zł, uwzględniając wydatki na większe gospodarstwo domowe.
Ważne, by gotówka była w drobnych nominałach, ułatwiających płatności w kryzysie, gdy sklepy mogą nie mieć reszty. Taki zapas to nie tylko zabezpieczenie, ale i spokój ducha – w końcu, jak pokazują przykłady awarii systemów, gotówka może być jedynym sposobem na przetrwanie trudnych chwil.
Na podstawie tych materiałów widać jasno, że gotówka to podstawa w kryzysie, ale dodam od siebie kilka argumentów, dlaczego warto ją trzymać na co dzień.
Oczywiście, nie chodzi o trzymanie wszystkich oszczędności w skarpecie – to ryzykowne z powodu kradzieży czy pożaru. Ale mała rezerwa? Absolutnie tak.
W obliczu cyberzagrożeń, blackoutów i niestabilności geopolitycznej, trzymanie gotówki to nie paranoja, ale przezorność. Zacznij od wypłaty 500-1000 zł i schowaj je w bezpiecznym miejscu. Pamiętaj, że w kryzysie szelest banknotów może być dźwiękiem ocalenia. A Ty, ile masz w portfelu?
