
Od 1992 roku, gdy wprowadzono nowoczesny podatek dochodowy od osób fizycznych, progi podatkowe i kwota zmniejszająca podatek zmieniały się wielokrotnie. Czasem rosły, czasem pozostawały niezmienione przez wiele lat. Pojawia się więc pytanie: jak wyglądałyby te wartości dziś, gdyby od początku były corocznie waloryzowane wyłącznie o inflację?
W artykule porównujemy rzeczywiste progi i kwotę zmniejszającą podatek z poziomami wynikającymi z czystej waloryzacji inflacyjnej. Obliczenia opierają się na oficjalnych wskaźnikach CPI GUS. Wynik może zaskoczyć – obecny pierwszy próg oraz kwota zmniejszająca są wyższe niż te, które wynikałyby z samej inflacji.
W 1992 roku, gdy wprowadzano nowoczesny podatek dochodowy od osób fizycznych, pierwszy próg wynosił 6 480 zł, drugi 12 960 zł, a kwota zmniejszająca podatek 864 zł (kwoty po przeliczeniu na nowe złote). Stawki były trzy: 20%, 30% i 40%.
W kolejnych latach progi i kwota zmniejszająca były podnoszone, choć nie zawsze w tempie inflacji. W 1995 roku pierwszy próg wyniósł 12 400 zł, w 1997 roku 20 868 zł, a w 2001 roku osiągnął 37 024 zł (II próg – 74 048 zł).
W latach 2002–2006 progi zostały zamrożone na poziomie 37 024 zł i 74 048 zł. Przez pięć lat ich nominalna wartość nie uległa zmianie.
W 2007 i 2008 roku progi lekko podniesiono (odpowiednio do 43 405 zł i 44 490 zł). W 2009 roku zlikwidowano trzecią stawkę 40% i wprowadzono dwustopniową skalę 18%/32% z progiem 85 528 zł. Kwota zmniejszająca spadła do 556,02 zł. Próg 85 528 zł obowiązywał bez zmian przez kolejne 13 lat (do 2021 roku).
W latach 2017–2021 funkcjonował system degresywny – maksymalna kwota wolna wynosiła 6 600 zł (2017), a następnie 8 000 zł (2018–2021), ale malała wraz ze wzrostem dochodu i dla części podatników spadała do zera.
W 2022 roku, w ramach Polskiego Ładu, próg podniesiono do 120 000 zł, stawkę w pierwszym progu obniżono do 12%, a kwotę zmniejszającą ustalono na 3 600 zł (co odpowiada kwocie wolnej 30 000 zł).
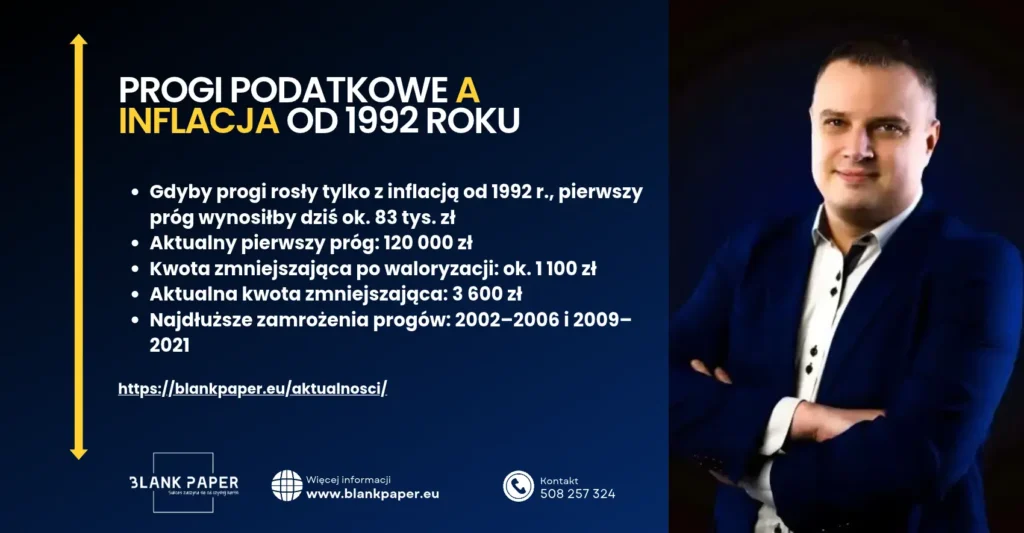
Porównanie z czystą waloryzacją inflacyjną od 1992 roku pokazuje, że obecny pierwszy próg (120 000 zł) oraz kwota zmniejszająca (3 600 zł) są wyższe niż wartości wynikające wyłącznie z inflacji. Jednocześnie przez dłuższe okresy (zwłaszcza 2002–2006 i 2009–2021) progi pozostawały niezmienione, co oznaczało spadek ich realnej wartości.
Aby pokazać, jak wyglądałyby progi podatkowe i kwota wolna od podatku, gdyby od 1992 roku były corocznie waloryzowane o inflację, zastosowaliśmy prostą i transparentną metodę.
Dzięki temu otrzymujemy obraz „czystej” waloryzacji inflacyjnej.
Wykres pokazuje dramatyczny spadek inflacji z poziomów 30–40% na początku lat 90. do stabilizacji poniżej 5% po 2002 roku, z wyraźnym wyskokiem w 2022–2023. To właśnie te różnice w tempie wzrostu cen sprawiają, że brak waloryzacji progów przez długie lata tak mocno uderzał w podatników.
Poniżej porównujemy rzeczywiste progi podatkowe i kwotę zmniejszającą podatek z wartościami, jakie obowiązywałyby, gdyby od 1992 roku były corocznie waloryzowane wyłącznie o inflację CPI.
Wynik jest zaskakujący.
Obecny pierwszy próg (120 000 zł) jest wyższy niż wynikałoby z czystej waloryzacji inflacyjnej (ok. 82–83 tys. zł).
Podobnie kwota zmniejszająca podatek (3 600 zł) jest wyraźnie wyższa niż wartość po waloryzacji (ok. 1 100 zł).
Poniższe wykresy pokazują obie linie naraz: rzeczywistą (szarą) oraz hipotetyczną – waloryzowaną o inflację (kolorową).
Porównanie rzeczywistych progów podatkowych z wartościami zwaloryzowanymi wyłącznie o inflację od 1992 roku prowadzi do jasnego wniosku.
Obecny pierwszy próg (120 000 zł) jest wyższy niż poziom wynikający z czystej waloryzacji inflacyjnej (ok. 82–83 tys. zł).
Kwota zmniejszająca podatek (3 600 zł) jest również wyraźnie wyższa niż wartość po waloryzacji (ok. 1 100 zł).
Oznacza to, że w 2022 roku (Polski Ład) podniesiono te parametry powyżej poziomu, jaki wynikałby z samego utrzymania ich realnej wartości z 1992 roku. W tym konkretnym ujęciu – patrząc wyłącznie na progi i kwotę zmniejszającą – podatnicy nie są dziś w gorszej sytuacji niż przy założeniu pełnej waloryzacji inflacyjnej.
Nie zmienia to faktu, że przez wiele lat (szczególnie 2002–2006 oraz 2009–2021) progi były zamrażane. W tych okresach ich realna wartość spadała, a coraz większa liczba podatników automatycznie wpadała w wyższe stawki. Polski Ład częściowo zniwelował skutki tych wieloletnich zamrożeń, a w przypadku kwoty wolnej – nawet je przewyższył.
Warto pamiętać, że na ostateczną wysokość podatku wpływają także inne elementy systemu (ulgi, odliczenia, koszty uzyskania przychodu, składka zdrowotna itp.). W niniejszej analizie celowo ograniczamy się wyłącznie do progów i kwoty zmniejszającej podatek, aby pokazać, jak zmieniała się ich realna wartość na tle inflacji.
Podsumowując: gdyby od 1992 roku progi rosły tylko z inflacją, dziś byłyby niższe niż obowiązujące. Decyzja z 2022 roku sprawiła, że aktualne wartości przekroczyły ten poziom.
Szukasz rzetelnych analiz rynkowych lub potrzebujesz wsparcia w pozyskaniu kapitału na rozwój? Zapraszam do współpracy w zakresie:
Skontaktuj się ze mną, aby omówić szczegóły i dobrać rozwiązanie najlepiej dopasowane do Twoich potrzeb.


